Les informations présentées dans cet article sont fournies à titre informatif uniquement et ne constituent pas un conseil financier, juridique ou fiscal personnalisé. Consultez un conseiller professionnel pour une analyse adaptée à votre situation spécifique.
Chaque année, des milliers de professionnels changent de banque après quelques mois d’utilisation. La raison ? Une sélection basée uniquement sur le tarif mensuel affiché, sans analyse des plafonds de transactions ni anticipation de l’évolution de l’activité. Résultat : des frais hors forfait qui explosent dès le troisième trimestre, des services manquants qui bloquent la gestion quotidienne, et une migration contrainte vers une offre plus complète.
Votre feuille de route en 4 étapes pour choisir sans erreur
- Identifiez vos besoins réels (volume de transactions, dépôts espèces, conseil) avant de comparer les prix
- Analysez les 5 critères différenciants : plafonds mensuels, frais hors forfait, évolutivité, accompagnement, compatibilité comptable
- Révélez les restrictions cachées des offres low-cost (délais réels, blocages internationaux, absence d’agence physique)
- Construisez votre grille de notation personnalisée avec pondération selon vos priorités opérationnelles
Cartographier votre activité avant de regarder les offres
L’erreur la plus couramment constatée dans le choix d’un compte bancaire professionnel est de démarrer par la consultation des grilles tarifaires. Cette approche inverse la logique de sélection : elle soumet vos besoins réels aux contraintes d’une offre standardisée, au lieu d’identifier d’abord vos volumes d’opérations mensuelles, vos modes d’encaissement privilégiés et votre besoin d’accompagnement conseil.
Prenons une situation classique : un graphiste indépendant lance son activité avec une projection de 15 clients par an et opte pour une offre en ligne à 5 € par mois incluant 20 virements. Six mois plus tard, son portefeuille atteint 40 clients actifs, il émet 60 virements mensuels et encaisse régulièrement des chèques. Les frais hors forfait dépassent alors 35 € par mois, soit un surcoût annuel de 360 € non anticipé. La migration vers une offre évolutive devient inévitable, avec les délais et contraintes administratives associés.
- Volume mensuel de transactions prévisionnel (virements émis, prélèvements, encaissements par carte) ?
- Modes d’encaissement dominants dans votre secteur (espèces, chèques, paiements en ligne, terminal physique) ?
- Besoin de dépôts réguliers d’espèces ou de chèques nécessitant l’accès à une agence physique ?
- Gestion de transactions internationales ou multi-devises dans vos opérations courantes ?
- Niveau d’autonomie souhaité (gestion 100 % digitale ou accompagnement régulier par un conseiller dédié) ?
- Projection d’évolution de l’activité sur 24-36 mois (passage micro-entreprise vers société, recrutement, internationalisation) ?
Les besoins varient considérablement selon le statut juridique et le secteur d’activité. Un micro-entrepreneur en prestations intellectuelles (consulting, rédaction, développement web) génère principalement des virements SEPA sortants et des encaissements par virement ou carte en ligne. Un artisan du bâtiment encaisse fréquemment des chèques et des espèces, nécessitant un accès régulier à une agence pour les dépôts. Une société commerciale (SARL, SAS) avec plusieurs collaborateurs ajoute les prélèvements de charges sociales, la gestion de la TVA intracommunautaire et potentiellement des opérations de financement court terme.
Les variables qui font vraiment la différence entre les offres
Au-delà du prix mensuel affiché, cinq critères déterminent le coût réel et la praticité opérationnelle d’un compte professionnel. Le premier est le plafond de transactions mensuelles : une offre à 8 € par mois limitée à 50 virements devient plus coûteuse qu’une formule à 15 € incluant 200 opérations dès que l’activité se développe. Les données 2024 consolidées par l’INSEE sur la fragilité bancaire des TPE et PME montrent que 60 % des entreprises dépassent régulièrement leur autorisation de découvert, signe d’une sous-estimation systématique des flux de trésorerie.
Le deuxième critère sous-estimé concerne les frais hors forfait projetés sur 12 mois. Une simulation réaliste doit intégrer les commissions de mouvement, les frais de virement international occasionnel, les coûts de terminal de paiement mobile si nécessaire, et les frais d’opposition ou de rejet de prélèvement. L’analyse du coût total annuel (cotisation de base + frais hors forfait prévisionnels) donne une vision plus juste que la simple comparaison des tarifs mensuels.
La modularité et l’évolutivité constituent le troisième critère différenciant. Certaines banques de réseau, comme Banque Populaire avec ses offres Rythméo et Rythméo Start (à partir de 9,90 € HT par mois pour les indépendants et auto-entrepreneurs selon le portail banquepopulaire.fr), proposent des formules modulables permettant de composer une cotisation annuelle sur mesure en sélectionnant uniquement les services nécessaires à votre gestion quotidienne, tout en bénéficiant de l’accompagnement d’un conseiller dédié connaissant le tissu économique local.
Le quatrième axe d’analyse porte sur la compatibilité avec les outils comptables utilisés (logiciels de facturation, exports automatisés vers l’expert-comptable, API de synchronisation). Une connexion native entre la banque et le logiciel de gestion évite les ressaisies manuelles et sécurise le suivi de trésorerie. Le cinquième critère, souvent relégué en fin de liste, concerne la qualité de l’accompagnement conseil : temps de réponse du service client, expertise du conseiller sur les problématiques professionnelles spécifiques, capacité à anticiper les besoins de financement lors de phases de croissance.
- Si votre activité génère moins de 30 000 € de chiffre d’affaires annuel, avec une gestion autonome et des opérations simples (virements SEPA, encaissements carte en ligne) :
Une offre de banque en ligne pure avec tarif réduit et gestion 100 % digitale répond à vos besoins de base sans surcoût.
- Si votre chiffre d’affaires se situe entre 30 000 et 80 000 € annuels, avec un besoin de conseil ponctuel et une activité en développement :
Privilégiez une offre hybride modulable type Rythméo permettant d’ajuster les services selon l’évolution de vos besoins, avec accès à un conseiller pour les arbitrages stratégiques.
- Si votre activité dépasse 80 000 € annuels, avec des besoins complexes (financement, opérations internationales, gestion de trésorerie multi-comptes) :
Une banque de réseau avec conseiller dédié connaissant votre secteur d’activité et le tissu économique local devient déterminante pour sécuriser votre développement.
| Critère | Banque en ligne pure | Offre hybride modulable | Banque réseau avec conseiller |
|---|---|---|---|
| Plafond transactions mensuelles | 50-100 opérations/mois | 100-250 opérations/mois ajustables | Illimité ou plafond élevé (>300) |
| Frais hors forfait annuels prévisibles | 200-400 € si dépassement fréquent | 50-150 € grâce à la modularité | Minimisés par l’accompagnement conseil |
| Accès agence physique | Aucun (gestion 100 % digitale) | Accès agence en option payante | Accès complet réseau d’agences |
| Conseil dédié personnalisé | FAQ et chatbot automatisé | Conseiller accessible sur RDV | Conseiller dédié proactif |
| Compatibilité outils comptables | Variable (vérifier disponibilité API) | Souvent inclus ou paramétrable | Intégration complète garantie |
Ce qui reste hors des plaquettes commerciales
Les argumentaires bancaires mettent en avant l’ouverture de compte « en 10 minutes » et la gestion 100 % digitale. La réalité opérationnelle révèle des délais et des restrictions rarement mentionnés dans les brochures. Le premier angle mort concerne le calendrier réel de mise en service : entre la constitution du dossier, la validation par les services de conformité (vérification K-bis pour les sociétés, scoring interne), l’édition et l’envoi des moyens de paiement par courrier sécurisé, puis l’activation des services en ligne, comptez généralement entre trois et cinq semaines avant un compte pleinement opérationnel.
Le deuxième point de vigilance porte sur les restrictions cachées des offres 100 % digitales. Certaines néobanques appliquent des blocages automatiques sur les virements internationaux supérieurs à un certain montant, nécessitant une validation manuelle qui peut prendre 48 à 72 heures. L’impossibilité de déposer des chèques ou des espèces sans agence physique contraint les professionnels encaissant régulièrement ces moyens de paiement à des solutions de contournement coûteuses. Le choix d’une néobanque en création d’entreprise soulève des questions spécifiques qui dépassent le simple critère tarifaire.
Retour d’expérience : pourquoi un artisan a dû changer de banque après 6 mois
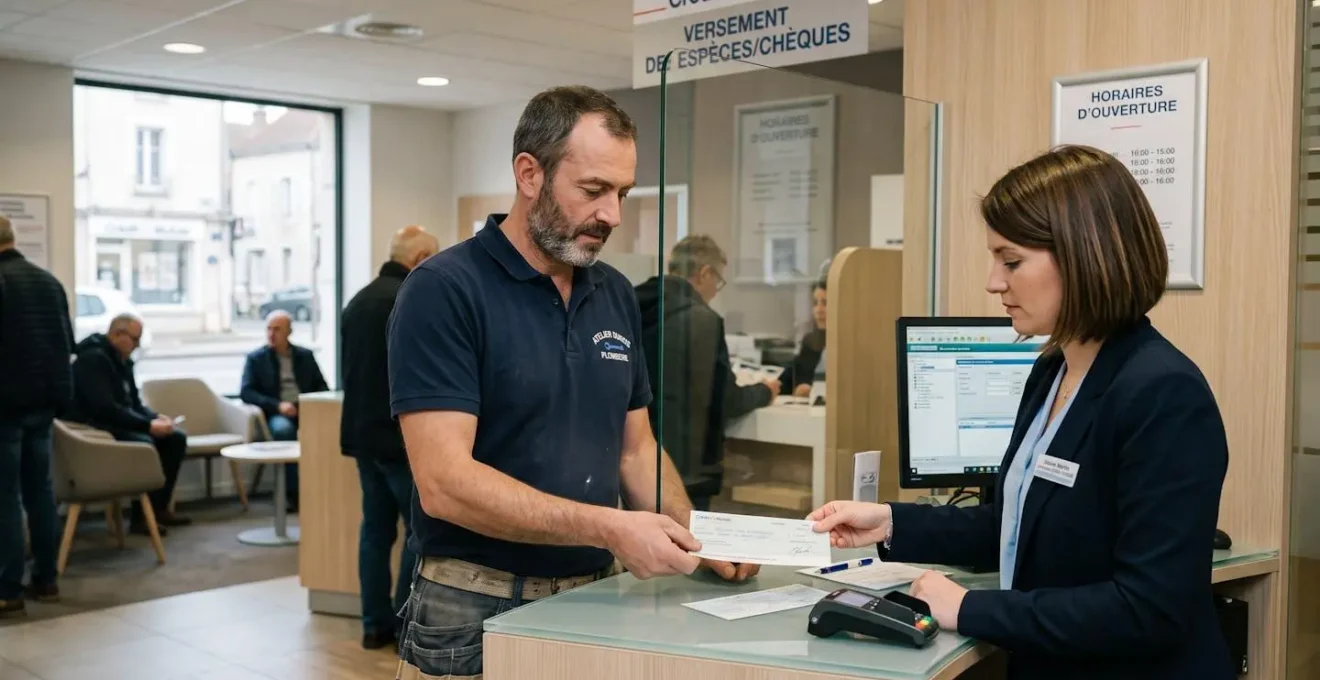
Un artisan électricien installé en zone rurale a ouvert un compte professionnel dans une néobanque pure attirée par un tarif mensuel de 6 €. Après six mois d’activité, il constate que 40 % de ses clients règlent encore par chèque, et que les petits chantiers d’urgence génèrent régulièrement des paiements en espèces. Sans agence physique à proximité, il doit se déplacer à 35 km pour déposer ces encaissements dans un point relais partenaire, avec des plafonds de dépôt limités et des délais de crédit sur compte de 3 à 5 jours ouvrés. Le temps perdu et les contraintes opérationnelles l’ont contraint à migrer vers une banque de proximité avec accès agence, acceptant un surcoût mensuel de 8 € compensé par la praticité et la réactivité du service.
Le troisième élément passé sous silence concerne la qualité réelle du support client. Les temps d’attente téléphonique moyens, le niveau d’expertise des conseillers sur les problématiques professionnelles spécifiques (TVA intracommunautaire, gestion des cautions bancaires, autorisations de découvert en période de décalage de trésorerie) et la capacité à résoudre un litige complexe varient considérablement d’un établissement à l’autre. Pour les professionnels dont l’activité dépend d’une réactivité bancaire (déblocages de virements bloqués, augmentations temporaires de plafonds), ce critère devient déterminant.
-
Constitution et envoi du dossier complet (justificatifs d’identité, K-bis pour les sociétés, justificatif de domiciliation) -
Validation par les services de conformité et de risque (vérification scoring interne, analyse de l’activité déclarée) -
Édition et réception des moyens de paiement (carte bancaire professionnelle, chéquier si demandé) par courrier sécurisé -
Activation des services digitaux (application mobile, accès web sécurisé, paramétrage des bénéficiaires de virements)
Bâtir votre propre système de notation des offres
Plutôt que de se fier uniquement aux argumentaires commerciaux standardisés, une méthode de comparaison objective consiste à construire une grille de notation personnalisée pondérée selon vos priorités opérationnelles. Cette approche évite l’effet de halo (se laisser séduire par un critère unique, comme un prix attractif, en négligeant les autres dimensions) et permet une décision documentée.
- Listez vos 5 critères prioritaires selon votre activité réelle
Identifiez les dimensions déterminantes pour votre gestion quotidienne : coût total annuel (forfait + frais hors forfait prévisionnels), plafond de transactions mensuelles, accès agence physique, qualité de l’accompagnement conseil, compatibilité avec vos outils comptables. Limitez-vous à 5 critères maximum pour garder une grille lisible.
- Pondérez chaque critère selon son importance stratégique
Attribuez un coefficient de 1 à 3 à chaque critère. Si l’accès agence est indispensable pour vos dépôts réguliers d’espèces, appliquez un coefficient 3. Si la compatibilité comptable est un confort mais pas un impératif, utilisez un coefficient 1. Cette pondération reflète votre hiérarchie de besoins.
- Notez chaque offre présélectionnée sur 10 par critère
Évaluez objectivement 3 à 4 offres bancaires présélectionnées sur chaque critère avec une note de 0 à 10. Basez-vous sur les grilles tarifaires officielles à jour, les conditions générales et les retours d’expérience vérifiables (associations de consommateurs, forums professionnels reconnus).
- Calculez le score pondéré final pour comparer objectivement
Pour chaque offre, multipliez la note de chaque critère par son coefficient, puis additionnez les résultats. L’offre totalisant le score pondéré le plus élevé correspond à celle alignée sur vos priorités réelles, au-delà du simple critère tarifaire.
Pour les sociétés (SARL, SAS, SASU), l’ouverture d’un compte bancaire professionnel est obligatoire dès l’immatriculation, notamment pour effectuer le dépôt de capital social (consultez les étapes du dépôt de capital social), ce qui implique de choisir sa banque avant même la création juridique de la structure. Cette contrainte temporelle rend d’autant plus nécessaire une analyse préalable structurée pour éviter une migration contrainte quelques mois après le lancement.
La démarche de notation permet également d’identifier les questions précises à poser au conseiller bancaire lors du premier rendez-vous : quels sont les plafonds réels de transactions mensuelles ? Quels services sont inclus dans le forfait de base et lesquels génèrent des frais additionnels ? Quel est le délai de traitement des virements internationaux ? Quelle est la procédure en cas de litige ou de blocage de compte ? Ces interrogations concrètes révèlent rapidement la transparence et l’expertise de l’établissement.
Ce contenu est fourni à titre informatif et ne constitue pas un conseil financier personnalisé. Les offres bancaires et leurs conditions évoluent régulièrement : vérifiez toujours les grilles tarifaires en vigueur auprès des établissements. Chaque activité professionnelle a des besoins spécifiques : ce guide propose une méthode générale à adapter à votre situation. Les réglementations varient selon le statut juridique : vérifiez vos obligations légales sur service-public.fr.
Choisir une offre uniquement sur le critère du prix peut entraîner des coûts supérieurs à moyen terme (services manquants, frais hors forfait). Ne pas anticiper l’évolution de votre activité peut vous contraindre à changer de banque rapidement, avec des délais et des contraintes administratives. Pour une analyse personnalisée de vos besoins, consultez un conseiller bancaire professionnel ou un expert-comptable.
Questions récurrentes sur le choix d’un compte professionnel
Est-il obligatoire d’avoir un compte professionnel selon mon statut ?
Depuis la loi PACTE du 22 mai 2019, ce que précise la Direction générale des Entreprises sur l’obligation légale, les micro-entrepreneurs doivent ouvrir un compte bancaire dédié à leur activité professionnelle uniquement si leur chiffre d’affaires dépasse 10 000 € pendant deux années civiles consécutives. Pour les sociétés (SARL, SAS, SASU), le compte professionnel est obligatoire dès l’immatriculation pour le dépôt de capital social.
Puis-je utiliser mon compte personnel pour mon activité de micro-entrepreneur ?
Si votre chiffre d’affaires reste inférieur à 10 000 € pendant deux ans consécutifs, aucune obligation légale ne vous impose un compte séparé. Toutefois, en pratique, la séparation des flux professionnels et personnels simplifie considérablement la gestion comptable, les déclarations fiscales et la justification des opérations en cas de contrôle. Les micro-entrepreneurs ont des critères de sélection spécifiques, détaillés dans notre guide dédié au choix du compte micro-entreprise.
Néobanque ou banque traditionnelle : quelles différences concrètes pour un professionnel ?
Les néobanques proposent généralement des tarifs mensuels réduits et une gestion 100 % digitale, adaptés aux professionnels autonomes avec des opérations simples et peu de dépôts physiques. Les banques traditionnelles ou hybrides offrent un accès agence pour les dépôts d’espèces et de chèques, un accompagnement conseil personnalisé par un conseiller dédié, et une expertise sur les besoins complexes (financement, cautions bancaires). Le choix dépend principalement de votre volume d’activité, de vos modes d’encaissement et de votre besoin d’accompagnement.
Comment changer de banque professionnelle sans interruption de service ?
Le service de mobilité bancaire permet de transférer vos opérations récurrentes (prélèvements, virements permanents) vers votre nouveau compte dans un délai encadré par la réglementation. Vous signez un mandat de mobilité auprès de votre nouvelle banque, qui se charge de contacter l’ancien établissement et de transférer les opérations identifiées. Certaines banques proposent un accompagnement dédié pour faciliter cette transition administrative.
Regrouper mes comptes professionnels et personnels dans la même banque : quels avantages ?
La double relation (comptes pro et perso dans le même établissement) offre plusieurs bénéfices opérationnels : un conseiller unique avec une vision patrimoniale globale de votre situation, une réactivité accrue sur les demandes de financement (l’établissement connaît l’ensemble de vos flux), et souvent des tarifs préférentiels via des forfaits groupés. Certaines banques proposent des formules dédiées valorisant cette double relation.
Quels justificatifs sont nécessaires pour ouvrir un compte professionnel ?
Pour un micro-entrepreneur : pièce d’identité en cours de validité, justificatif de domicile de moins de 3 mois, attestation d’inscription au répertoire SIRENE (numéro SIRET). Pour une société (SARL, SAS, SASU) : extrait K-bis de moins de 3 mois, statuts de la société, procès-verbal de nomination du dirigeant, justificatif d’identité du représentant légal, justificatif de domiciliation de l’entreprise. Certains établissements demandent également un business plan ou une projection de chiffre d’affaires pour évaluer les besoins en services bancaires.